Selama hampir satu dekade, skenario baku untuk mendirikan studio desain antarmuka, software house butik, agensi pengembangan web, atau konsultan kreatif independen di Indonesia hampir selalu diawali di kantor notaris. Anda mendaftarkan Commanditaire Vennootschap (CV) atau perseroan terbatas (PT) tertutup, memperoleh Nomor Pokok Wajib Pajak (NPWP) badan, mengajukan permohonan Surat Keterangan (Suket), dan memilih skema Peraturan Pemerintah Nomor 23 Tahun 2018 yang kemudian diperbarui melalui Peraturan Pemerintah Nomor 55 Tahun 2022. Satu pilihan administratif sederhana tersebut memberikan entitas bisnis Anda hak hukum untuk membayar Pajak Penghasilan (PPh) Final sebesar 0,5 persen dari peredaran bruto, sepanjang omzet tahunan tidak melewati batas Rp4,8 miliar.
Bagi studio rekayasa perangkat lunak atau agensi produk digital dengan struktur tim ramping dan margin laba tinggi, tarif omzet 0,5 persen tersebut adalah fondasi utama ketahanan finansial bisnis kecil. Tanpa belanja modal berat, tanpa persediaan barang fisik, dan dengan margin laba kotor yang berkisar antara 40 hingga 65 persen, studio digital beroperasi di bawah matematika pajak yang sangat menguntungkan. Jika sebuah agensi web berisi tiga orang menagihkan total Rp2,4 miliar dari proyek aplikasi web kustom, kontrak pemeliharaan bulanan, dan konsultasi arsitektur cloud sepanjang dua belas bulan, total beban PPh badan mereka tepat Rp12 juta setahun. Akuntansinya pun ringkas: rekap mutasi rekening bank, buat kode billing elektronik, bayar setengah persen, lalu laporkan SPT.
Pada 22 April 2026, pemerintah Indonesia membongkar struktur tersebut secara mendasar melalui pengundangan Peraturan Pemerintah Nomor 20 Tahun 2026 (PP 20/2026) tentang Perubahan atas PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Di saat sebagian besar pemberitaan media massa berfokus pada kabar gembira bahwa wajib pajak orang pribadi kini dapat menikmati tarif 0,5 persen selamanya tanpa batas waktu, teks resmi regulasi justru memuat perombakan struktural yang tegas. Melalui perubahan Pasal 57, seluruh badan usaha berbentuk CV, firma, dan PT biasa resmi dicoret dari daftar subjek yang berhak memanfaatkan PPh Final 0,5 persen.
Bagi pedagang fisik dengan margin laba bersih tipis, peralihan dari pajak omzet ke pajak laba bersih normal sering kali membawa penghematan nyata. Namun bagi konsultan teknologi, agensi layanan digital, dan software house butik, kalkulasinya berbalik tajam. Ketika pendapatan kotor Anda menghasilkan laba bersih 50 persen, hilangnya tameng PPh Final 0,5 persen dan masuknya bisnis ke rezim PPh Badan normal Pasal 17 jo. Pasal 31E Undang-Undang PPh dapat melipatgandakan tagihan pajak hingga lebih dari sebelas kali lipat. Para pendiri studio digital di berbagai kota kini berhadapan dengan realitas baru: era perhitungan pajak omzet santai telah usai, dan pembukuan akrual korporat bukan lagi pilihan sukarela.
🏛️ Reset Regulasi PP 20/2026
Untuk memahami alasan di balik terbitnya perombakan regulasi ini, kita perlu memeriksa kembali niat awal perumusan fasilitas pajak UMKM di Indonesia. Ketika Peraturan Pemerintah Nomor 46 Tahun 2013 pertama kali memperkenalkan tarif final 1 persen dari omzet, yang kemudian dipangkas menjadi 0,5 persen lewat PP 23/2018, kebijakan tersebut dirancang sebagai jembatan transisi bagi pedagang sektor informal. Logikanya jelas: pemilik toko kelontong dan pedagang pasar tradisional umumnya belum memiliki literasi akuntansi untuk menyusun pembukuan berpasangan, menghitung depresiasi aset, atau mengelola jurnal debit dan kredit. Tarif nominal atas peredaran bruto memberikan kepastian hukum langsung dan merangkul transaksi tunai ke dalam sistem perpajakan resmi.
Akan tetapi, payung kebijakan yang longgar tersebut menyisakan celah struktural yang diamati oleh Direktorat Jenderal Pajak (DJP) selama lebih dari satu dekade penegakan hukum. Kelemahan pertama berkaitan dengan keadilan ekonomi: tarif omzet datar sepenuhnya buta terhadap profitabilitas usaha riil. Sebuah bengkel manufaktur logam dengan margin laba bersih hanya 3 persen terpaksa menyetor 0,5 persen dari omzet kotornya, yang berarti merelakan lebih dari 16 persen keuntungan bersihnya untuk membayar pajak. Jika bengkel tersebut mengalami tahun yang merugi, mereka tetap diwajibkan menyetor 0,5 persen dari total penjualan. Sebaliknya, studio perangkat lunak butik yang menagihkan biaya lisensi kode sumber atau retainer rekayasa bernilai tinggi dengan margin laba bersih 60 persen hanya menyetor pajak dalam jumlah sangat kecil bila dibandingkan dengan kapasitas ekonomi riilnya.
Kelemahan kedua yang diamati otoritas pajak adalah maraknya fragmentasi badan usaha. Kemitraan profesional berpenghasilan tinggi, kantor konsultan, dan pelaku bisnis jasa secara rutin mendirikan rentetan badan hukum CV atau perseroan cangkang. Begitu peredaran bruto satu CV mendekati ambang batas Rp4,8 miliar, penagihan proyek baru segera dialihkan ke CV saudara yang baru didirikan. Praktik pemecahan usaha ini memungkinkan entitas bisnis yang menguntungkan untuk terus memarkir penghasilan mereka di zona tarif final 0,5 persen tanpa pernah menyentuh tarif PPh Badan normal ataupun membuka pembukuan secara transparan kepada fiskus.
Penerbitan PP Nomor 20 Tahun 2026 diarahkan secara khusus untuk menutup distorsi tersebut. Alih-alih mengubah besaran persentase tarif, yang tetap dipertahankan pada angka 0,5 persen, pemerintah memperketat pintu masuk subjek pajak penerimanya. Penjelasan resmi PP 20/2026 menegaskan bahwa badan usaha seperti CV, firma, dan perseroan terbatas memiliki tata kelola institusional dan pemisahan kekayaan yang mandiri dari para pendirinya. Menurut hukum bisnis, badan-badan hukum ini memiliki kewajiban melekat untuk menyelenggarakan pembukuan yang tertib. Oleh karena itu, membiarkan badan usaha berbadan hukum terus berlindung di balik perhitungan omzet kotor dinilai tidak lagi sejalan dengan asas keadilan perpajakan dan transparansi usaha nasional.
Regulasi baru menetapkan garis batas yang tegas. Mulai berlakunya aturan ini, fasilitas PPh Final 0,5 persen hanya difokuskan pada tiga kelompok subjek pajak dalam negeri: wajib pajak orang pribadi, badan usaha berbentuk perseroan perorangan (PT Perorangan yang didirikan oleh satu orang), dan koperasi. Badan usaha konvensional seperti CV, firma, dan PT biasa yang baru terdaftar pada atau setelah tanggal 22 April 2026 langsung kehilangan hak memanfaatkan tarif final 0,5 persen sejak hari pertama pendiriannya.
⚖️ Siapa yang Bertahan di PPh 0,5 Persen dan Siapa yang Tersingkir
Tantangan mendesak bagi pendiri agensi digital, pengembang produk independen, dan pengelola studio kreatif adalah memetakan posisi hukum entitas mereka di dalam kerangka klasifikasi Pasal 57 PP 20/2026. Lanskap kepatuhan perpajakan kini terbelah menjadi tiga jalur perlakuan yang sangat berbeda.
Jalur pertama mencakup pelaku usaha orang pribadi (Wajib Pajak Orang Pribadi). Bagi pembuat konten independen, pengembang aplikasi tunggal, dan penyedia jasa digital lepas yang mengelola penagihan atas nama NPWP pribadi, PP 20/2026 membawa kepastian yang melegakan. Dalam aturan sebelumnya, wajib pajak orang pribadi dibatasi jangka waktu pemanfaatan paling lama tujuh tahun pajak. PP 20/2026 menghapus batas waktu tersebut secara permanen. Kini, wajib pajak orang pribadi dapat memanfaatkan tarif PPh Final 0,5 persen tanpa batas tahun pajak, selama peredaran bruto tahunan mereka tidak melampaui Rp4,8 miliar. Selain itu, fasilitas pembebasan pajak atas omzet sampai dengan Rp500 juta setahun yang diatur dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) tetap berlaku penuh.
Jalur kedua mengatur entitas Perseroan Perorangan (PT Perorangan), badan hukum satu pemegang saham yang lahir dari Undang-Undang Cipta Kerja. Dalam PP 20/2026, pemerintah secara eksplisit memasukkan PT Perorangan sebagai subjek yang berhak menikmati tarif final 0,5 persen tanpa batasan waktu tahun pajak, setara dengan wajib pajak orang pribadi. Namun, kemudahan ini disertai klausul pengaman ketat dalam Pasal 57 ayat (2) huruf b. Regulasi menegaskan bahwa PT Perorangan yang didirikan oleh orang pribadi yang memiliki keahlian khusus dan menyerahkan jasa yang sejenis dengan pekerjaan bebas tidak diperbolehkan memanfaatkan PPh Final 0,5 persen.
Pengecualian spesifik ini mengincar para profesional di bidang teknologi dan kreatif. Menurut ketentuan peraturan perpajakan (Pasal 56 ayat 4), kelompok pekerjaan bebas mencakup konsultan teknologi informasi, arsitek sistem perangkat lunak, perancang desain komersial, akuntan, advokat, dan penasihat ahli. Apabila seorang perekayasa perangkat lunak senior mendirikan sebuah PT Perorangan di mana dirinya menjadi satu-satunya direktur, satu-satunya pemegang saham, dan satu-satunya pelaksana jasa konsultasi teknis, entitas tersebut langsung diwajibkan menggunakan tarif PPh Badan umum, guna mencegah para profesional perseorangan menghindari tarif PPh Pasal 17 orang pribadi melalui baju korporasi mini.
Jalur ketiga berlaku bagi badan usaha konvensional: Commanditaire Vennootschap (CV), firma, Perseroan Terbatas (PT) reguler dengan dua pemegang saham atau lebih, serta Badan Usaha Milik Desa (BUMDes). Bagi kelompok ini, setiap CV atau PT biasa yang didirikan sejak 22 April 2026 tidak lagi diizinkan memilih skema PPh Final 0,5 persen. Sejak tahun pertama berdiri, mereka menghitung pajak berdasarkan Penghasilan Kena Pajak sesuai Pasal 17 ayat (1) huruf b, dengan fasilitas pengurangan tarif bagi usaha kecil sesuai Pasal 31E UU PPh.
Bagi CV dan PT yang didirikan sebelum 22 April 2026 dan masih terikat pada fasilitas PP 55/2022, Pasal II PP 20/2026 memberikan masa transisi. Badan usaha tersebut dapat terus menggunakan tarif final 0,5 persen hanya sampai sisa jangka waktu awal mereka habis: paling lama empat tahun pajak bagi CV dan tiga tahun pajak bagi PT terhitung sejak tahun terdaftar. Begitu batas waktu tersebut terlewati, atau apabila omzet gabungan mereka menembus Rp4,8 miliar dalam suatu tahun berjalan, entitas tersebut wajib beralih permanen ke skema tarif umum laba bersih tanpa opsi kembali.
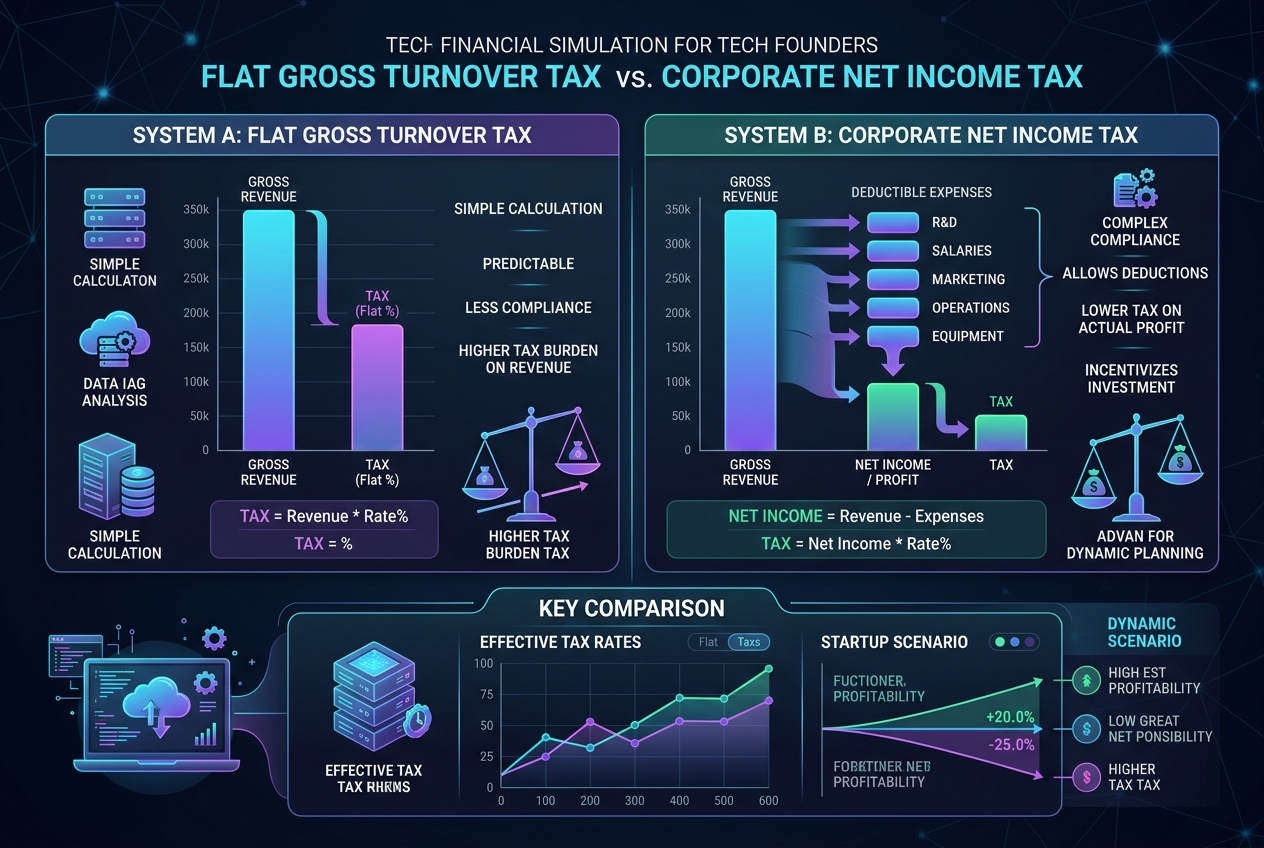
📊 Jebakan Margin Tinggi: Simulasi Finansial Studio Digital
Untuk memahami mengapa perubahan regulasi ini memicu perombakan strategi yang mendalam bagi pelaku industri kreatif dan digital, kita perlu menelaah simulasi angka konkret yang kini dihadapi para pemilik agensi.
Bayangkan sebuah studio produk digital di Jakarta yang beroperasi dengan bentuk badan hukum CV. Tim intinya terdiri dari tiga pendiri: seorang perancang UI/UX utama, seorang arsitek rekayasa web, dan seorang pengelola operasional klien. Agensi butik ini berfokus pada pengerjaan platform web headless, aplikasi web internal kustom, dan kontrak pemeliharaan infrastruktur cloud untuk klien korporasi. Sepanjang satu tahun kalender pajak, studio ini membukukan total peredaran bruto sebesar Rp3.000.000.000 dari seluruh kontrak kliennya.
Karena studio rekayasa perangkat lunak tidak membeli komponen fisik atau menyewa armada pengiriman, pengeluaran operasional mereka tergolong ramping. Anggaplah biaya operasional riil studio selama dua belas bulan terdiri dari pos-pos berikut:
- Layanan infrastruktur cloud, hosting server, dan langganan SaaS (AWS, Vercel, Figma, GitHub, Google Workspace): Rp180.000.000.
- Sewa ruang kerja studio bersama, koneksi internet serat optik, dan utilitas kantor: Rp240.000.000.
- Honorarium pengembang junior lepas dan kontraktor produksi pendukung: Rp360.000.000.
- Penyusutan laptop kerja, biaya pemasaran, jasa akuntansi eksternal, dan operasional kantor umum: Rp120.000.000.
- Total beban operasional langsung: Rp900.000.000.
Sebelum menghitung kompensasi untuk ketiga pendiri, bisnis ini menghasilkan surplus operasional sebesar Rp2.100.000.000 dari omzet Rp3.000.000.000, yang mencerminkan margin laba operasional kotor sebesar 70 persen. Di masa lalu, banyak pendiri CV kecil memilih tidak menggaji diri mereka secara formal melalui sistem pemotongan PPh 21 bulanan, mengandalkan bagi hasil keuntungan di akhir tahun dan cukup menyetor PPh Final di tingkat badan usaha.
Di bawah rezim PPh Final 0,5 persen lama (PP 55/2022):
Perhitungan kewajiban perpajakannya sangat ringkas.
- Peredaran Bruto: Rp3.000.000.000.
- Tarif PPh Final: 0,5%.
- Total Pajak Penghasilan Badan Terutang Setahun: Rp15.000.000.
Studio tersebut cukup menyetor Rp1.250.000 setiap bulan melalui kode billing elektronik bank persepsi.
Sekarang, mari kita bedah realitas baru di bawah PP 20/2026, di mana CV baru ini dilarang menggunakan tarif final 0,5 persen dan wajib masuk ke sistem PPh Badan reguler dengan fasilitas Pasal 31E UU PPh. Pasal 31E mengatur bahwa wajib pajak badan dalam negeri dengan peredaran bruto sampai dengan Rp50 miliar mendapatkan fasilitas pengurangan tarif sebesar 50 persen dari tarif normal 22 persen yang dikenakan atas bagian Penghasilan Kena Pajak dari peredaran bruto hingga Rp4,8 miliar. Dengan demikian, tarif efektif PPh Badan yang berlaku adalah 11 persen.
Apabila para pendiri studio mempertahankan kebiasaan lama dan tidak mengalokasikan gaji formal yang wajar bagi ketiga pendiri, laba bersih fiskal badan usaha dihitung murni dari Peredaran Bruto dikurangi Biaya Operasional Terdokumentasi:
- Peredaran Bruto Usaha: Rp3.000.000.000.
- Beban Operasional Pengurang Penghasilan Bruto: Rp900.000.000.
- Penghasilan Kena Pajak (Laba Bersih Fiskal): Rp2.100.000.000.
- Tarif PPh Badan Fasilitas Pasal 31E (50% x 22%): 11%.
- Total PPh Badan Terutang Setahun: Rp231.000.000.
Di bawah rezim baru ini, kewajiban pajak tahunan studio melonjak dari Rp15.000.000 menjadi Rp231.000.000. Terjadi lonjakan beban pajak sebesar Rp216.000.000, atau setara dengan kenaikan kewajiban pajak badan sebesar 1.440 persen.
Sekarang, bandingkan hasil tersebut dengan perusahaan perdagangan barang fisik konvensional: sebuah CV distributor perkakas bangunan lokal yang menghasilkan omzet tahunan persis sama, yakni Rp3.000.000.000. Karena distributor harus membeli stok pipa baja dan kabel tembaga dari pabrik, harga pokok penjualan (HPP) mereka menyerap Rp2.600.000.000. Biaya sewa gudang, armada pengiriman, dan gaji staf gudang menghabiskan tambahan Rp310.000.000.
- Peredaran Bruto Usaha: Rp3.000.000.000.
- Total Beban Pengurang: Rp2.910.000.000.
- Penghasilan Kena Pajak: Rp90.000.000 (margin laba bersih 3 persen).
- Di bawah skema PPh Final 0,5% lama: Membayar Rp15.000.000 (hampir 17 persen dari laba bersih).
- Di bawah skema PP 20/2026 Pasal 31E: PPh Badan terutang adalah 11% x Rp90.000.000 = Rp9.900.000.
Bagi distributor fisik, aturan baru PP 20/2026 memangkas beban pajaknya lebih dari 33 persen. Namun bagi studio digital bermargin tebal, perubahan aturan yang persis sama melipatgandakan tagihan pajaknya hingga lebih dari lima belas kali lipat.
🛡️ Pagar Anti-Fragmentasi dan Jebakan Pekerjaan Bebas
Ketika salinan dokumen PP 20/2026 mulai tersebar di komunitas pengembang dan grup diskusi agensi digital, sebagian pendiri segera berpikir untuk mendirikan PT Perorangan atas nama masing-masing, mempertahankan tarif 0,5 persen, lalu membagi penagihan kontrak klien ke dalam beberapa entitas mikro.
Para perumus kebijakan di Kementerian Keuangan dan DJP telah mengantisipasi respons taktis semacam ini. Teks regulasi PP 20/2026 dipersenjatai dengan pagar anti-fragmentasi dan klausul anti-penghindaran pajak yang membuat strategi pemecahan badan usaha berisiko tinggi.
Mekanisme pertahanan utama tercantum dalam Pasal 57 ayat (2) huruf e. Regulasi mewajibkan penggabungan seluruh peredaran bruto wajib pajak orang pribadi dengan seluruh peredaran bruto dari seluruh PT Perorangan yang didirikannya. Jika akumulasi omzet gabungan antara individu dan seluruh entitas perorangan miliknya melampaui Rp4.800.000.000 dalam satu tahun pajak, fasilitas tarif final 0,5 persen dicabut dari seluruh portofolio usaha tersebut untuk tahun-tahun pajak berikutnya. Seorang pemilik studio tidak dapat mendirikan tiga PT Perorangan dengan omzet masing-masing Rp2 miliar untuk menghindari batas ambang; sistem perpajakan memandang seluruh peredaran bruto itu sebagai satu kesatuan kapasitas ekonomi.
Tidak berhenti di situ, Pasal 58 ayat (2) dan ayat (3) menegakkan prinsip kesatuan ekonomi keluarga. Dalam penentuan batas ambang fasilitas, peredaran bruto usaha dari suami dan istri yang menjalankan kewajiban perpajakan secara terpisah wajib dihitung secara kumulatif. Penghasilan usaha anak yang belum dewasa turut digabungkan ke dalam perhitungan orang tua. Bila seorang suami memiliki agensi web beromzet Rp3 miliar dan istrinya menjalankan studio desain beromzet Rp2,2 miliar, total omzet keluarga mereka mencapai Rp5,2 miliar, sehingga kedua belah pihak gugur dari hak menggunakan PPh Final 0,5 persen pada tahun pajak berikutnya.
Pagar pembatas yang tak kalah krusial bagi ekosistem digital adalah klausul pekerjaan bebas dalam Pasal 57 ayat (2) huruf b. Dalam materi sosialisasi resminya, otoritas pajak membedakan secara tegas antara badan usaha komersial sejati dan pekerja lepas yang dibungkus badan hukum. Bila seseorang yang memiliki keahlian khusus mendirikan sebuah PT Perorangan yang menyerahkan jasa yang pada hakikatnya merupakan jasa pekerjaan bebas pribadinya, perseroan tersebut sejak awal dilarang menggunakan PPh Final 0,5 persen.
Agar dapat diakui sebagai entitas bisnis komersial yang berhak atas fasilitas usaha mikro, perseroan harus memiliki substansi operasional mandiri. Perusahaan harus memiliki struktur organisasi, mempekerjakan karyawan, mengelola modal kerja operasional, dan menjual produk atau layanan yang terstandarisasi di luar tenaga pribadi sang pendiri tunggal. Sebuah PT Perorangan satu orang tanpa kantor dan tanpa aset selain laptop pribadi sang pendiri akan dengan mudah digugurkan hak finalnya saat pemeriksaan pajak.
🧾 Berpindah dari Pencatatan Omzet ke Pembukuan Biaya Riil
Hilangnya fasilitas PPh Final 0,5 persen memaksa studio digital untuk meninggalkan metode pencatatan arus kas sederhana dan beralih ke pembukuan akrual korporat yang taat asas. Langkah ini menuntut perombakan menyeluruh terhadap cara agensi mendokumentasikan, mengklasifikasikan, dan mempertanggungjawabkan setiap pengeluaran operasional mereka.
Di bawah rezim PPh Final 0,5 persen, pengeluaran internal studio praktis tidak mempengaruhi besaran setoran pajak. Fiskus tidak meneliti apakah bon makan malam bersama klien benar-benar kegiatan representasi bisnis, apakah pembelian laptop telah disusutkan dengan benar, atau apakah sewa server luar negeri telah dipotong pajaknya. Satu-satunya angka yang diperiksa adalah total dana yang masuk ke rekening bank perusahaan.
Sebaliknya, di bawah rezim PPh Badan normal yang diatur oleh Pasal 6 dan Pasal 9 UU PPh, setiap rupiah pajak terutang ditentukan oleh besaran laba bersih fiskal. Mengurangi laba kena pajak secara sah menuntut bukti bahwa setiap pengeluaran memenuhi kriteria biaya untuk mendapatkan, menagih, dan memelihara penghasilan (Biaya 3M).
Persyaratan undang-undang ini menyingkap kelemahan tata kelola keuangan yang kerap terjadi di studio digital:
- Pencampuran Keuangan Pribadi dan Usaha: Pendiri studio masih terbiasa membayar tagihan cloud atau tiket perjalanan dinas menggunakan kartu kredit pribadi tanpa laporan penggantian biaya (reimbursement), tanpa Faktur Pajak, dan tanpa pencatatan resmi. Dalam pemeriksaan pajak, pengeluaran tanpa bukti transaksi atas nama badan usaha akan dikoreksi positif oleh fiskus, sehingga laba bersih kena pajak melonjak.
- Kepatuhan Pajak Penghasilan Potong Pungut: Setiap pembayaran yang dilakukan badan usaha kepada pihak ketiga memicu kewajiban pemotongan pajak. Ketika agensi merekrut ilustrator lepas atau pengembang kontrak, agensi wajib memotong PPh Pasal 21, menerbitkan Bukti Potong (Bupot), dan menyetorkannya ke kas negara. Begitu pula saat menyewa ruang studio dari pemilik ruko perorangan, agensi wajib memotong PPh Final Pasal 4 ayat (2) sebesar 10 persen. Kelalaian memotong pajak ini berisiko membuat pos biaya sewa dan tenaga kerja ditolak sebagai biaya pengurang laba saat audit.
- Belanja Modal dan Penyusutan Aset: Komputer kerja spesifikasi tinggi dan perangkat keras jaringan tidak boleh dibebankan sekaligus sebagai biaya operasional pada bulan pembelian. Seluruhnya wajib dicatat ke dalam daftar aktiva tetap dan disusutkan sesuai kelompok masa manfaat pajak (umumnya Kelompok 1 dengan masa manfaat empat tahun dan tarif penyusutan 25 persen per tahun dengan metode garis lurus).
Tanpa pembukuan yang tertib dan didukung bukti potong yang lengkap, biaya operasional riil yang dikeluarkan studio akan gugur di hadapan pemeriksa pajak, memicu penggelembungan laba kena pajak dan tagihan kurang bayar yang memberatkan.
🌐 Langganan Luar Negeri dan Beban Kepatuhan PPN Digital
Bagi studio rekayasa web dan agensi digital modern, struktur pengeluaran operasional didominasi oleh infrastruktur digital lintas batas. Berbeda dari badan usaha jasa konvensional yang sebagian besar bebannya berupa tagihan listrik lokal dan sewa ruko fisik, agensi teknologi secara rutin menggelontorkan puluhan juta rupiah setiap bulan ke berbagai penyedia platform SaaS global: komputasi cloud di AWS, hosting edge di Vercel, basis data terkelola di Supabase, kanvas desain di Figma, repositori kode di GitHub, serta token inferensi kecerdasan buatan melalui OpenAI dan Anthropic.
Di bawah rezim PPh Final 0,5 persen lama, transaksi internasional ini kerap luput dari perhatian. Mengingat kewajiban pajak dihitung semata-mata dari peredaran bruto yang masuk ke rekening bank, pemeriksa pajak jarang meneliti mutasi kartu kredit yang digunakan untuk membayar server luar negeri. Namun di bawah rezim PPh Badan normal, pembelian produk digital lintas batas menjadi titik perhatian fiskal yang menuntut kepatuhan administratif yang ketat.
Di Indonesia, Pajak Pertambahan Nilai atas Perdagangan Melalui Sistem Elektronik diatur melalui Peraturan Menteri Keuangan Nomor 60/PMK.03/2022 (PMK 60/2022). Sebagian besar perusahaan teknologi multinasional telah ditunjuk sebagai Pemungut PPN PMSE resmi oleh pemerintah. Ketika sebuah badan usaha Indonesia berlangganan AWS, Google Cloud, atau Microsoft 365, pihak penyedia akan menambahkan PPN sebesar 11 persen ke dalam tagihan komersial, sepanjang pihak pembeli memasukkan data NPWP atau identitas perpajakan badan usaha Indonesia yang valid.
Agar biaya langganan tersebut sah diakui sebagai biaya pengurang laba kotor badan usaha sesuai Pasal 6 UU PPh, agensi wajib mengarsipkan bukti tagihan komersial yang mencantumkan nama perusahaan, NPWP badan yang terdaftar, serta rincian pemungutan PPN 11 persen. Apabila pendiri studio masih memakai akun langganan pribadi tanpa identitas badan usaha, atau bertransaksi dengan pengembang perangkat lunak independen luar negeri yang belum ditunjuk sebagai pemungut PPN PMSE, badan usaha dalam negeri wajib menyetor sendiri PPN terutang menggunakan Surat Setoran Pajak (SSP) ke kas negara agar beban langganan tersebut sah dijadikan pengurang laba fiskal. Ketiadaan dokumen formal ini berisiko membuat beban infrastruktur cloud dicoret dari pembukuan saat pemeriksaan.
💼 Gaji, Dividen, dan Mekanika Operasional Pajak Badan Kecil
Peralihan ke PPh Badan normal akibat berlakunya PP 20/2026 menuntut para pendiri studio untuk menata ulang cara mereka menarik penghasilan dari perusahaan. Pada bisnis jasa digital bermargin tebal, instrumen paling efektif dan legal untuk mengelola laba bersih fiskal adalah menetapkan struktur gaji formal yang wajar bagi para pendiri yang aktif bekerja.
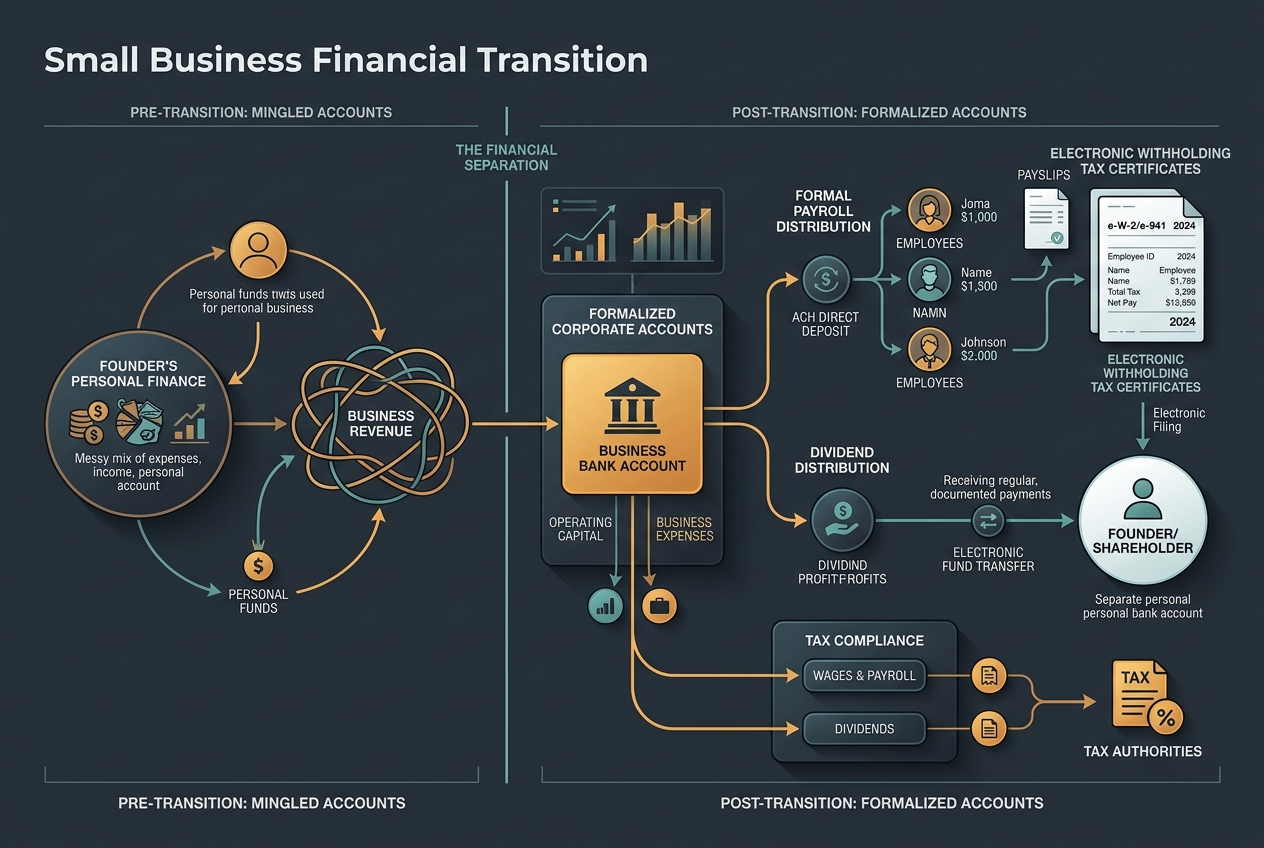
Dalam simulasi finansial sebelumnya, ketiga pendiri CV menghadapi tagihan PPh Badan sebesar Rp231.000.000 karena seluruh surplus operasional sebesar Rp2.100.000.000 dibiarkan menumpuk sebagai laba bersih perusahaan. Padahal, menurut hukum pajak Indonesia, biaya gaji dan imbalan yang dibayarkan kepada direktur, pengurus, atau karyawan atas pekerjaan dan jasa aktif yang benar-benar diberikan adalah biaya operasional yang sah untuk mengurangi penghasilan bruto badan usaha (Pasal 6 ayat 1 huruf a UU PPh).
Mari kita telaah perbandingan skenario jika agensi menerapkan tata kelola remunerasi yang formal. Ketiga pendiri masing-masing menerima gaji kotor bulanan yang wajar sebesar Rp35.000.000.
- Total Beban Gaji Bulanan Ketiga Pendiri: Rp105.000.000.
- Akumulasi Beban Gaji Pendiri Setahun: Rp1.260.000.000.
- Badan usaha menyelenggarakan sistem penggajian resmi, menghitung potongan PPh 21 bulanan sesuai tarif pasal 17 orang pribadi, dan menyetorkannya tepat waktu.
Kini, mari kita hitung ulang Surat Pemberitahuan (SPT) Tahunan PPh Badan studio tersebut:
- Peredaran Bruto Usaha: Rp3.000.000.000.
- Biaya Operasional Umum: Rp900.000.000.
- Biaya Gaji Formal Direksi/Pendiri: Rp1.260.000.000.
- Total Biaya Pengurang Penghasilan Bruto: Rp2.160.000.000.
- Penghasilan Kena Pajak Badan (Laba Bersih Fiskal): Rp840.000.000.
- PPh Badan Terutang Fasilitas Pasal 31E (Tarif Efektif 11%): Rp92.400.000.
Dengan menetapkan struktur gaji pendiri secara resmi, beban PPh Badan studio turun drastis dari Rp231.000.000 menjadi Rp92.400.000, menyelamatkan arus kas cadangan badan usaha sebesar Rp138.600.000.
Tentu saja, beban pajak tidak hilang begitu saja; sebagian beban bergeser dari tingkat badan ke tingkat orang pribadi melalui mekanisme pemotongan PPh 21. Namun, pergeseran ini memberikan keuntungan operasional dan finansial yang berharga:
- Pengurangan Penghasilan Tidak Kena Pajak (PTKP) dan Tarif Berjenjang: Perhitungan PPh 21 orang pribadi memperoleh fasilitas PTKP serta menikmati lapisan tarif progresif terendah (5 persen untuk Rp60 juta pertama, 15 persen untuk Rp190 juta berikutnya).
- Kredibilitas Finansial dan Akses Perbankan: Bagi pendiri secara pribadi, memiliki slip gaji resmi yang telah dipotong pajak serta formulir 1721-A1 membuka akses pembiayaan perbankan secara signifikan, mempermudah pengajuan kredit pemilikan rumah (KPR) atau pinjaman usaha.
- Kepastian Distribusi Dividen: Sisa laba bersih badan usaha setelah dipotong PPh Badan 11 persen dapat ditahan untuk ekspansi modal kerja studio, atau dibagikan secara resmi kepada pemegang saham dalam negeri sebagai dividen. Menurut UU HPP, dividen yang diterima oleh wajib pajak orang pribadi dalam negeri dibebaskan sepenuhnya dari objek pajak penghasilan, sepanjang dana dividen tersebut diinvestasikan kembali di wilayah Indonesia dalam jangka waktu minimal tiga tahun pajak.
Penyesuaian struktur ini membuktikan bahwa memasuki rezim PPh Badan normal bukan sekadar keharusan membayar pajak lebih besar. Ini adalah momentum pendewasaan tata kelola bisnis yang mengubah kelompok perancang perangkat lunak lepas menjadi institusi studio digital yang tangguh dan terstruktur rapi.
🧭 Rencana Aksi Pendiri Studio Sebelum Tahun Pajak Berakhir
Pengundangan Peraturan Pemerintah Nomor 20 Tahun 2026 menjadi penanda berakhirnya era studio digital informal di Indonesia. Berharap bahwa kantor pajak tidak akan memeriksa profil usaha Anda atau menganggap CV Anda masih terlindungi oleh skema UMKM adalah langkah yang sangat berbahaya bagi kelangsungan bisnis. Para pendiri studio, rekan pengelola, dan penanggung jawab keuangan perlu mengeksekusi rencana aksi terstruktur sebelum tahun buku pajak berjalan ditutup.
Pertama, lakukan audit legalitas badan usaha Anda saat ini. Periksa akta pendirian perusahaan, tanggal pengesahan badan hukum di Kemenkumham, serta tanggal pendaftaran NPWP badan. Apabila studio Anda berbadan hukum CV atau PT yang didirikan sebelum 22 April 2026, pastikan berapa sisa tahun masa transisi PPh Final Anda sesuai ketentuan PP 55/2022. Apabila badan usaha Anda didirikan setelah 22 April 2026, terimalah kenyataan bahwa entitas Anda sejak awal wajib menyelenggarakan pembukuan dan membayar PPh Badan normal Pasal 31E. Jangan lagi menyetor PPh Final 0,5 persen melalui kode billing bulanan, karena setoran yang keliru akan memicu akumulasi kurang bayar dan denda bunga administrasi di kemudian hari.
Kedua, pisahkan seluruh arus transaksi pribadi dan perusahaan secara tegas. Tutup setiap kebiasaan mencampuradukkan rekening. Pastikan seluruh pembayaran dari klien hanya masuk ke rekening giro resmi atas nama badan usaha. Hentikan pemakaian kartu perusahaan untuk belanja kebutuhan pribadi. Untuk setiap langganan perangkat lunak SaaS, server cloud, pendaftaran domain, dan platform pengembang, segera ubah data profil penagihan menjadi atas nama badan usaha lengkap dengan NPWP badan yang valid.
Ketiga, tetapkan struktur gaji resmi bagi pendiri dan bangun sistem pemotongan PPh 21. Duduk bersama rekan pendiri Anda, tentukan angka remunerasi bulanan yang mencerminkan nilai pasar atas peran profesional masing-masing, dan buat daftar penggajian berkala. Manfaatkan aplikasi e-Bupot 21/26 dari DJP untuk menerbitkan bukti potong PPh 21 setiap bulan dan setorkan pajaknya tepat waktu. Memperlakukan gaji pendiri sebagai beban operasional formal adalah langkah terpenting untuk mengendalikan laba kena pajak badan sekaligus menjaga kepatuhan pribadi.
Keempat, tertibkan administrasi kerja sama dengan kontraktor dan pekerja lepas. Susun surat perjanjian kerja tertulis untuk setiap desainer grafis lepas, pengembang kontrak, atau konsultan luar. Wajibkan setiap pekerja lepas untuk menyertakan NPWP atau NIK yang valid, lalu lakukan pemotongan PPh 21 atas setiap pencairan pembayaran. Terbitkan bukti potong resmi melalui sistem DJP. Ingat bahwa kuitansi pembayaran kepada pihak ketiga yang tidak disertai bukti potong pajak berisiko ditolak sebagai biaya pengurang saat pemeriksaan fiskal.
Kelima, jalin kemitraan dengan akuntan publik atau konsultan pajak berizin yang memahami karakteristik industri teknologi dan jasa digital. Berpindah dari pencatatan kas sederhana ke sistem akuntansi berpasangan membutuhkan keahlian teknis. Infrastruktur keuangan studio Anda kini harus mampu menghasilkan neraca keuangan yang seimbang, laporan laba rugi yang akurat, daftar penyusutan aktiva tetap, serta kertas kerja rekonsiliasi fiskal tahunan.
Studio digital yang akan terus tumbuh dan memenangkan kepercayaan klien korporasi besar dalam satu dekade ke depan bukanlah mereka yang berusaha bersembunyi di balik celah regulasi masa lalu. Mereka adalah agensi rekayasa kreatif yang berani membenahi tata kelola internal, menguasai literasi finansial, dan membangun entitas bisnis yang transparan serta siap berkembang dalam skala yang lebih besar.
Sumber rujukan: Peraturan Pemerintah Republik Indonesia Nomor 20 Tahun 2026; Materi Sosialisasi Resmi Direktorat Jenderal Pajak (DJP) tentang PP 20/2026; Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Peraturan Menteri Hukum dan HAM tentang Perseroan Perorangan; Kajian Teknis Ikatan Konsultan Pajak Indonesia (IKPI) 2026.


